ГК «Цифровые привычки» увеличила выручку на 62% в первом полугодии 2026 года
Группа компаний «Цифровые привычки», российский разработчик программных продуктов и поставщик ИТ-решений для крупных корпоративных заказчиков, раскрыла финансовые и операционные результаты за первое полугодие 2026 года. Показатели подготовлены на основе промежуточной консолидированной отчетности по МСФО и внутренней управленческой отчетности группы.
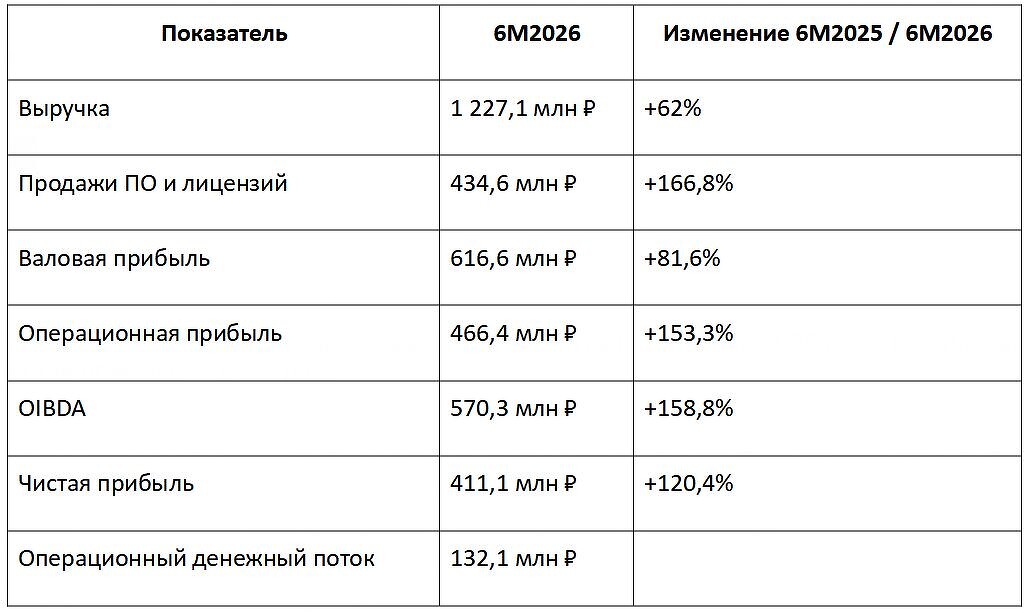
За шесть месяцев выручка компании составила 1 227,1 млн рублей, увеличившись на 62% по сравнению с аналогичным периодом 2025 года. Чистая прибыль выросла на 120,4% — до 411,1 млн рублей, что соответствует увеличению примерно в 2,2 раза.
Продажи программных продуктов стали главным драйвером
Наиболее заметный рост показало продуктовое направление. Выручка от продажи программных продуктов и лицензий увеличилась с 162,9 до 434,6 млн рублей, или на 166,8%. Прирост в 271,7 млн рублей обеспечил 58% общего увеличения выручки группы.
Доля продуктового направления в структуре доходов поднялась с 21,5% до 35,4%. При этом выручка от заказной разработки выросла на 33% и достигла 776,7 млн рублей, а доходы от технической поддержки увеличились на 88%, до 15,8 млн рублей. Таким образом, развитие собственных решений происходит параллельно с расширением сервисного бизнеса.
На 30 июня 2026 года в сопоставимом основном периметре группы насчитывалось 714 163 активные лицензии — на 87,6% больше, чем годом ранее. Доля рекуррентной выручки увеличилась на 9,1 процентного пункта, до 54,4%. В нее входят доходы от возобновляемых лицензий и подписок, технической поддержки, сопровождения и регулярно исполняемых договоров разработки.
Доля повторной выручки, которую формируют действующие клиенты, составила 84,1% против 82,8% годом ранее. За отчетный период число корпоративных заказчиков выросло с 48 до 52, а количество продуктов в портфеле — с четырех до восьми. В том числе расширение портфеля связано с приобретением в 2025 году компаний, у которых есть собственные программные решения.
Рентабельность и инвестиции в разработку
Валовая прибыль группы увеличилась на 81,6%, до 616,6 млн рублей. Валовая рентабельность достигла 50,3% против 44,9% в первом полугодии 2025 года. Коммерческие и административные расходы, напротив, сократились на 16,2% — со 107 до 89,7 млн рублей.
Операционная прибыль выросла на 153,3%, до 466,4 млн рублей, а ее рентабельность повысилась с 24,3% до 38%. Показатель OIBDA увеличился на 158,8%, до 570,3 млн рублей, при рентабельности 46,5% против 29,1% годом ранее. С учетом капитализированных затрат на разработку показатель OIBDAC составил 234,7 млн рублей, увеличившись на 50,6%. Более умеренная динамика этого показателя связана с ростом вложений в создание нематериальных активов.
Капитализированные затраты на разработку собственных программных продуктов за отчетный период достигли 335,6 млн рублей — в 5,2 раза больше, чем годом ранее. В компании отмечают, что эти инвестиции направлены на укрепление технологической базы и расширение возможностей программных решений.
Денежный поток стал положительным
Основным фактором роста чистой прибыли стало увеличение операционной прибыли. При этом финансовые расходы группы выросли с 19,5 до 58,2 млн рублей. Рассчитываемый по методологии компании показатель NIC составил 172,4 млн рублей, прибавив 10,8% год к году.
Денежный поток от операционной деятельности по итогам первого полугодия стал положительным и составил 132,1 млн рублей. В аналогичном периоде 2025 года показатель был отрицательным — минус 32,6 млн рублей. Чистый долг, включая обязательства по аренде, на 30 июня 2026 года достиг 900,2 млн рублей против 556 млн рублей на конец 2025 года.
По словам генерального директора АО «Цифровые привычки» Александра Елизарьева, группа продолжает развивать продуктово-сервисную модель, объединяющую заказную разработку, работу с корпоративными клиентами и собственные программные решения. В компании рассчитывают, что рост числа активных лицензий, рекуррентных доходов и продуктового портфеля станет основой дальнейшего развития.
OIBDA, OIBDAC, NIC и чистый долг относятся к альтернативным показателям, которые рассчитываются по методологии группы. Данные об активных лицензиях, клиентах, рекуррентной и повторной выручке основаны на управленческой отчетности.