80% выручки московских ТЦ приносят редкие посетители
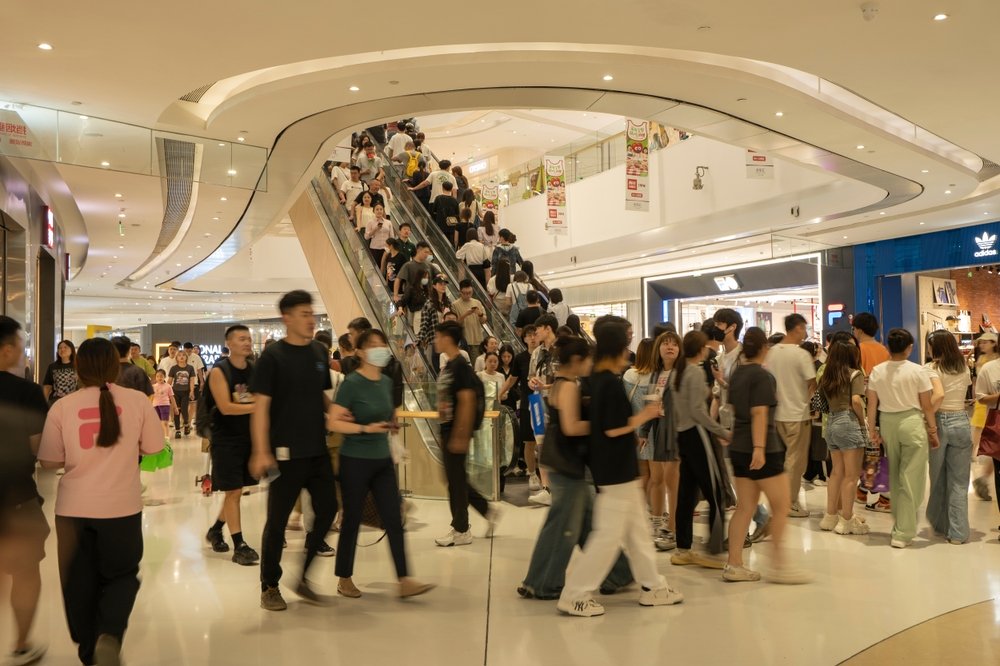
Более 70% покупателей посещают крупные торговые центры Москвы не чаще одного раза в месяц, однако именно на эту аудиторию приходится около 80% совокупных расходов. Такие данные приводят «Сбер2B Аналитика» и Strategy Partners по итогам исследования потребительского поведения в крупнейших ТЦ столицы.
В первом полугодии 2026 года основную часть покупок совершали представители поколения X и миллениалы. Вместе они составили 60% аудитории и обеспечили 73% выручки торговых центров. При этом поколение X отдельно формирует 56% всех доходов ТЦ.
Посетителей стало меньше, но средний чек вырос
За девять месяцев 2026 года расходы покупателей в исследованных торговых центрах сократились на 5% год к году. Число визитов уменьшилось на 9%, но средний чек вырос на 12%, а средние траты одного покупателя — на 24%. Это указывает на изменение модели поведения: москвичи стали приходить в ТЦ реже, зато во время визита оставляют больше денег.
Поколение X оказалось единственной группой, у которой в первом полугодии одновременно выросли количество покупок — на 5% — и число визитов — на 2%. Представители этого поколения чаще покупают одежду, бытовую технику и товары для дома. Миллениалы в большей степени тратятся на развлечения, детские и спортивные товары.
Зумеры составляют около 30% посетителей московских ТЦ, но обеспечивают только 17% выручки. Их основные категории расходов — общественное питание, красота и здоровье, а также фитнес. Наиболее популярными торговыми центрами по числу визитов среди поколения X и миллениалов стали «Авиапарк», Columbus и «Европолис», а среди зумеров — «Авиапарк» и «Метрополис».
ТЦ становятся местом для досуга
Около 60% покупателей регулярно выбирают только один крупный торговый центр. Обычно это региональные и суперрегиональные объекты с широким выбором магазинов, кафе, ресторанов и развлечений. Доля расходов тех, кто посещает ТЦ еженедельно, за год снизилась на 8%.
Покупки перестают быть главной причиной визита. Только 23% посетителей называют основной мотивацией посещение магазинов. Для 27% это кафе и рестораны, для 16% — развлекательные центры, для 15% — кинотеатры, еще для 15% — другие досуговые мероприятия. В целом 75% посетителей приходят в торговые центры прежде всего ради отдыха и впечатлений.
С января по июнь сильнее всего выросли расходы на красоту, здоровье и фитнес — на 17%, развлечения — на 14% и общественное питание — на 8%. Продолжается начавшееся в 2025 году перераспределение расходов с одежды, обуви и аксессуаров в пользу общепита и фитнеса. Средний чек особенно увеличился в ювелирных магазинах — на 20%, в развлечениях — на 16% и в категории товаров для дома — на 10%. В аптеках и сегменте медицинских услуг он, напротив, снизился на 7%.
Доход и поколение влияют на структуру спроса
Заметный вклад в рост расходов вносят покупатели с доходом от 150 тыс. рублей в месяц. Они увеличили траты в среднем на 8–10% за год в категориях продуктов, общепита, одежды, красоты и здоровья, фитнеса и развлечений. Около 80% этой аудитории составляют представители поколения X и миллениалы.
Зумеры при этом активнее других интересуются новыми форматами шопинга: 22% активно ищут и используют их, еще 28% проявляют интерес, но пользуются такими решениями редко. Для сравнения, среди миллениалов доля активных пользователей составляет 15%, а среди старших поколений — 5%. Для поколения Z магазин становится частью общего опыта, а не только местом покупки: 57% считают шопинг приятным занятием, тогда как 43% воспринимают его как рутину. Среди бэби-бумеров эти показатели составляют 35% и 65% соответственно.
На выбор зумеров все сильнее влияют доверие и рекомендации. Друзья и знакомые становятся источником информации о новых товарах для 64% представителей поколения, реклама в социальных сетях — для 48%, онлайн-контент — для 45%, отзывы в интернете — для 32%, а рекомендации ритейлеров — для 21%.
При выборе товаров молодые покупатели чаще ориентируются на ценности бренда и качество продукта, чем на его премиальный статус. В сегменте FMCG 44% зумеров называют себя очень лояльными к брендам, а 53% придерживаются постоянного набора марок. Главные причины такой лояльности — соотношение цены и качества, которое отмечают 46% опрошенных, характеристики продукта — 41%, выгодные цены — 40%, положительный опыт — 38% и совпадение ценностей бренда с ценностями покупателя — 24%.
На расходы также влияют календарь и сезонность. Хотя основная сумма покупок приходится на будни, в выходные и праздники средний чек по всем категориям примерно на 15–20% выше. В эти дни чаще покупают одежду и оплачивают развлечения, тогда как в будни больше тратят на продукты. В начале года растет спрос на продукты и общепит, а весной и в начале лета — на одежду и фитнес.