Столешников переулок стал лидером по обновлению арендаторов в Москве
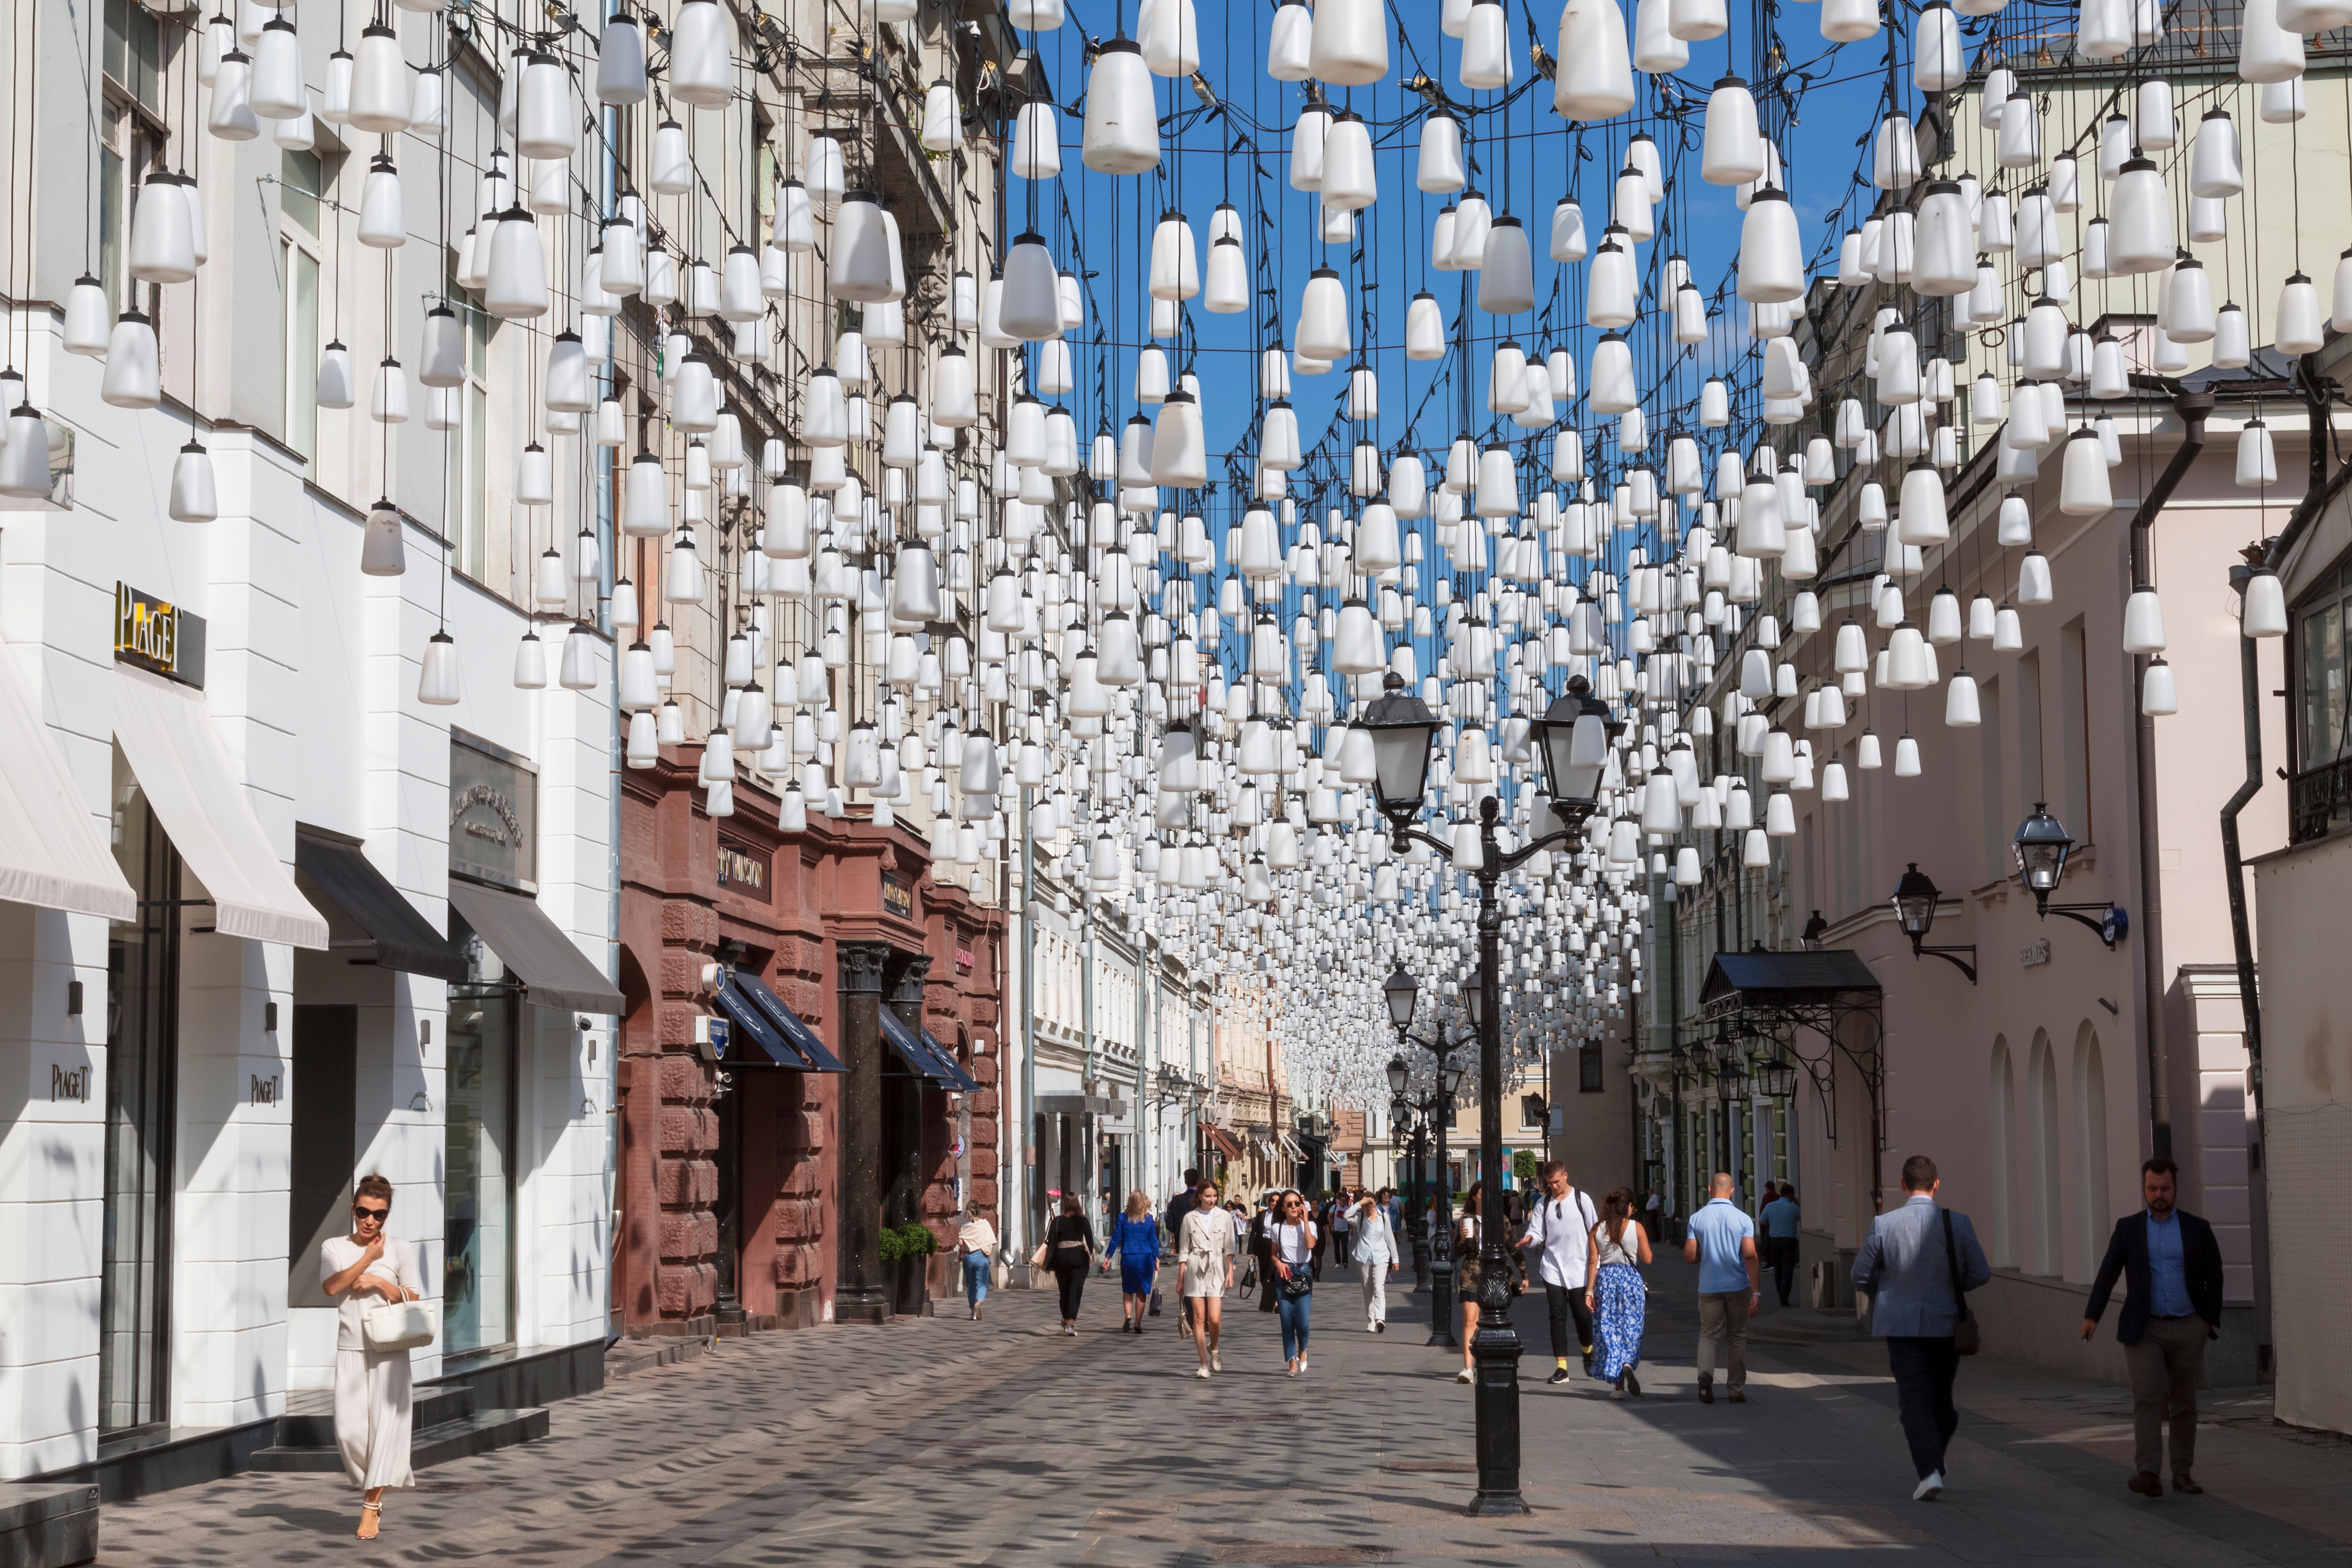
Столешников переулок стал наиболее заметной локацией по обновлению арендаторов среди ключевых торговых улиц Москвы. Согласно исследованию Commonwealth Partnership (CMWP), за год уровень вакансии здесь сократился с 30,2% до 17,5%. Снижение составило 12,7 процентного пункта — это максимальный результат среди рассмотренных торговых коридоров.
Несмотря на положительную динамику, Столешников переулок по-прежнему занимает последнее место по заполненности: его вакансия остается самой высокой среди исследованных локаций. За последний год свободные помещения начали занимать новые операторы, включая Monochrome, Love Republic и Avgvst.
Fashion-специализация сохраняется
Переулок продолжает развиваться как fashion-локация, однако состав представленных брендов постепенно меняется. Российские компании в сфере одежды, обуви и украшений приходят на смену международным люксовым маркам. На эти категории приходится 48% арендаторов Столешникова переулка. Для сравнения, на Петровке, другом ключевом fashion-коридоре, их доля составляет 39%.
По доле новых арендаторов в составе 2026 года Столешников переулок также занял первое место — 25,8%. По оценке CMWP, этот показатель отражает не просто заполнение свободных площадей, а более глубокую перестройку торгового предложения и постепенное изменение позиционирования улицы.
«За год уровень вакансии в Столешниковом переулке снизился на 12,7 п. п., сильнее, чем на любой другой исследуемой улице. Однако даже после такого снижения показатель остается самым высоким среди локаций — 17,5%», — отметила Полина Афанасьева, старший директор и руководитель департамента исследований и аналитики CMWP. По ее словам, сохраняющиеся свободные помещения оставляют открытым вопрос о том, какие бренды будут определять предложение переулка в дальнейшем.
На торговых улицах закрытий больше, чем открытий
В целом за год на ключевых торговых улицах Москвы закрылись 193 арендатора. На кафе и рестораны пришлось 44,6% закрытий, еще 18,7% — на магазины одежды и обуви. При этом состоялось 163 открытия: 42,9% из них обеспечили заведения общественного питания, а 17,8% — магазины одежды и обуви. Доля fashion-категории в общей структуре арендаторов составляет 13,1%, поэтому ее относительно стабильное присутствие скрывает существенную смену конкретных операторов.
За год закрылись 32,2% магазинов одежды и обуви, входивших в состав арендаторов в 2025 году. Одновременно 27,8% действующих представителей этой категории в 2026 году были новыми. Таким образом, выбыл почти каждый третий прежний магазин, а более четверти текущих арендаторов появились на улицах за последний год.
Динамика по категориям различается. В банковском сегменте и электронике новые открытия сопровождались сравнительно небольшим выбытием прежних операторов, что привело к росту их численности. В косметике и парфюмерии открытий оказалось недостаточно для компенсации закрытий: категория потеряла около 11% арендаторов. Аптеки сохранили стабильность — около 88% прежних операторов продолжили работу, а новые участники заместили выбывших без изменения общего количества.
Почти половина всех открытий на исследованных улицах пришлась на Тверскую, Покровку и Пятницкую — суммарно 48%. Однако если оценивать не абсолютное число новых точек, а их долю в общем составе арендаторов, лидером остается Столешников переулок.
Зульфия Шиляева, старший директор и руководитель департамента торговой недвижимости CMWP, подчеркнула, что число открытий и закрытий показывает масштаб обновления, но не раскрывает его характер. На примере Столешникова видно, что при сохранении специализации на fashion-ритейле заметно меняется состав брендов: международные люксовые марки уступают место российским операторам, постепенно трансформируя торговое предложение и образ улицы.