Продажи косметики на маркетплейсах выросли на 42% в первом полугодии 2026 года
Онлайн-продажи косметики на российских маркетплейсах в первом полугодии 2026 года выросли на 42% и достигли 504 млрд рублей. Такие данные приводит Easy Commerce — технологический партнёр Okkam, использовавший сведения аналитического инструмента Commerce Analytics Tool. Лидером категории «Красота» по объёму продаж остаётся Wildberries.
Рост категории происходит на фоне расширения всего российского e-commerce. По прогнозу Easy Commerce, по итогам 2026 года рынок увеличится на 22%, тогда как в 2025 году динамика составляла 28%. Одновременно маркетплейсы наращивают инфраструктуру: сеть пунктов выдачи Ozon превысила 85 тысяч точек, а Wildberries — 94 тысячи. По данным Mediascope, охват e-commerce-площадок достиг 82% населения России, а среднее ежедневное время в приложениях выросло на 8%, до 29 минут.
Динамика крупнейших площадок
В 2025 году продажи косметики на маркетплейсах выросли на 11%, до 445 млрд рублей. В первом полугодии 2026 года объём категории увеличился на 37% относительно предыдущего периода. Ozon за 2025 год нарастил продажи в категории «Красота» на 75%, до 230 млрд рублей, а в первом полугодии 2026-го показал ещё 70% роста. У Яндекс Маркета объём категории в 2025 году составил около 22 млрд рублей, снизившись на 8%; за первое полугодие 2026 года падение достигло 6%.
Аналитики ожидают, что по итогам 2026 года основными факторами роста станут инфляция, расширение аудитории маркетплейсов и развитие логистики. Дополнительным драйвером может стать увеличение потребления косметики мужчинами. Прогнозируемый объём продаж на Ozon составляет 357 млрд рублей при росте 55%, на Wildberries — 578 млрд рублей при росте 30%. Для Яндекс Маркета ожидается снижение на 3%, до 21 млрд рублей.
При этом расходы продавцов растут: средний размер удержаний маркетплейсов для косметической категории за год увеличился с 20% до 40%. На динамику отдельных площадок также влияют геополитическая ситуация и проблемы с доступностью складской инфраструктуры.
Какие подкатегории растут быстрее
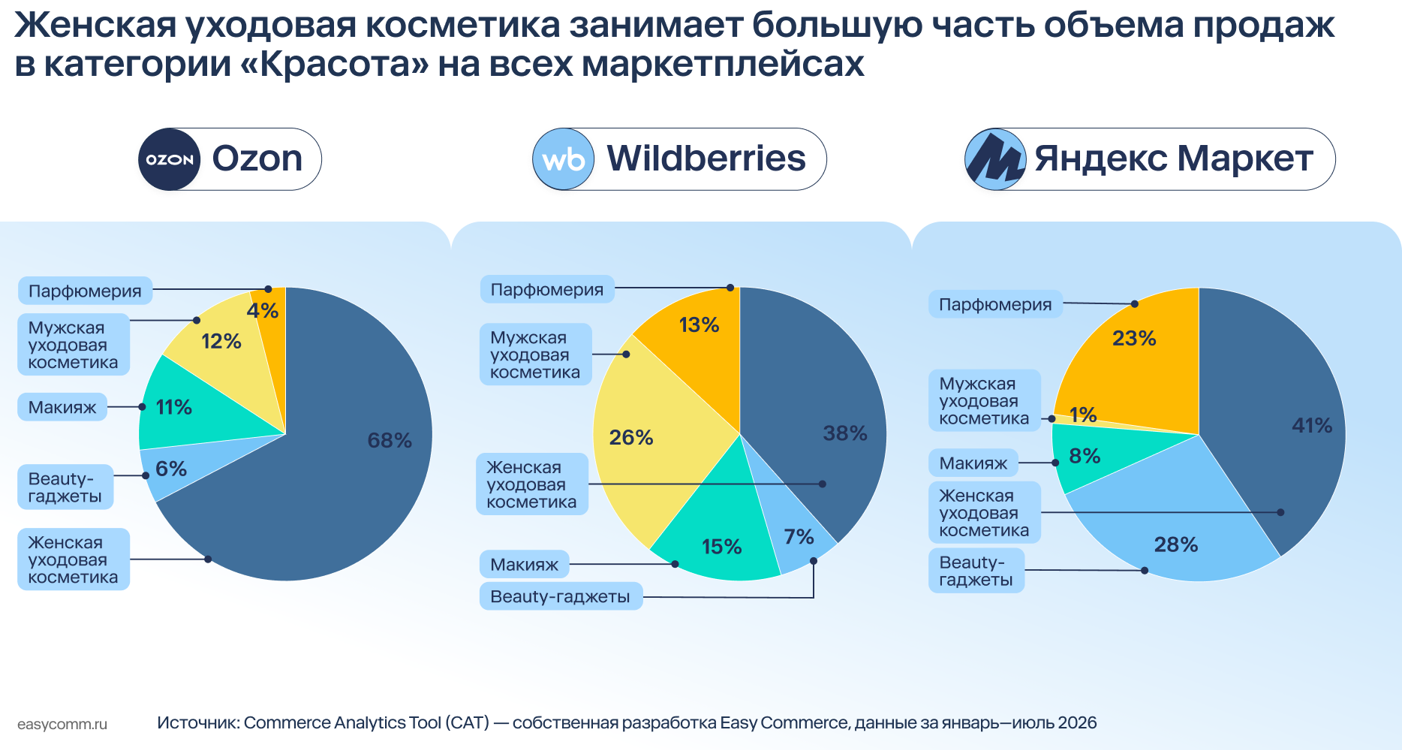
На всех трёх площадках крупнейшей подкатегорией остаётся женская уходовая косметика. На Ozon она занимает 68% категории «Красота», на Wildberries — 38%, а на Яндекс Маркете — 41%. Одновременно это направление отличается наиболее высокой конкуренцией: товары без продаж постепенно исчезают из выдачи, а лучшие позиции получают бренды, которые регулярно обновляют ассортимент и работают с контентом карточек.
- Женская уходовая косметика. На Ozon продажи в первом полугодии 2026 года составили 83 млрд рублей, рост — 71%. На Wildberries — 142 млрд рублей и рост 23%, на Яндекс Маркете — 3,8 млрд рублей при снижении на 7%. Среди лидирующих брендов названы Mixit и VOIS.
- Макияж. На Ozon объём достиг 13 млрд рублей, увеличившись на 74%, на Wildberries — 56 млрд рублей при росте 39%. На Яндекс Маркете продажи составили 0,7 млрд рублей и снизились на 3%. Среди заметных брендов — Mixit, Luxvisage и L’Oréal Paris.
- Beauty-гаджеты. Ozon стал главным драйвером подкатегории: 7 млрд рублей и рост 43%. На Wildberries продажи составили 26 млрд рублей, увеличившись на 5%. На Яндекс Маркете объём достиг 2,6 млрд рублей, но снизился на 19%; доля подкатегории там составляет 30%. Лидеры — Yamaguchi, Medicube и BOGGE.
- Парфюмерия. На Ozon продажи выросли на 75%, до 5,4 млрд рублей, на Wildberries — на 72%, почти до 50 млрд рублей. Яндекс Маркет показал рост 20%, до 2 млрд рублей. Среди лидеров — AVON, Faberlic, Antonio Banderas и Versace.
- Мужская уходовая косметика. Пока это небольшое, но быстрорастущее направление. На Ozon продажи составили 14 млрд рублей при росте 75%, на Wildberries — 97 млрд рублей при росте 56%, на Яндекс Маркете — 0,1 млрд рублей при росте 15%. В числе лидеров — MIXIT, VOIS, Gillette и Proraso.
Как покупатели выбирают косметику
Исследование Easy Commerce с участием более 300 регулярных покупателей категории «Красота» показало, что онлайн и офлайн выполняют разные функции. Уходовую косметику онлайн покупают 78% респондентов, макияж — 54%. Парфюмерию, напротив, 65% предпочитают приобретать в обычных магазинах. Поэтому для парфюмерных и макияжных брендов важна гибридная стратегия: маркетплейсы помогают формировать знание, знакомить с ассортиментом и собирать отзывы, даже если окончательная покупка совершается офлайн.
Чаще всего потребители покупают косметику в «Золотом Яблоке» — его назвали 86% участников опроса. Далее идут Wildberries с 65% и Ozon с 38%. Также аудитория пользуется ЛЭТУАЛЬ, «Рив Гош», HollyShop, «Подружкой» и аптечными площадками. Заметным каналом остаётся Lamoda, что указывает на кросс-категорийное поведение покупателей.
Предпочтения зависят и от возраста. Аудитория 18–25 лет представлена на всех площадках, включая нишевые магазины. Покупатели 26–35 лет чаще выбирают специализированные магазины и маркетплейсы, особенно Ozon. В группе 36–45 лет заметнее роль Яндекс Маркета, Lamoda и «Рив Гош». Люди 45–60 лет используют крупные маркетплейсы и специализированные магазины, а среди аптечных площадок чаще выбирают Apteka.ru.
Путь от поиска до повторной покупки
До 68% покупателей начинают поиск с конкретного бренда, ещё 59% используют строку с ключевыми словами. При изучении товара 31% выходят за пределы маркетплейса — читают блоги, смотрят видео и изучают социальные сети. Если карточка не убеждает, 51% возвращаются к списку результатов.
Ключевыми факторами выбора становятся отзывы, рейтинг и визуальное оформление карточки. При этом покупка часто откладывается: 59% добавляют товар в корзину, 51% — в избранное, а сразу оплачивают только 31% респондентов. Повторные покупки совершают 54% участников исследования, но отзывы регулярно оставляют лишь 5%. Это делает программы лояльности, напоминания и персональные рекомендации важными инструментами удержания.
Качественный контент особенно важен для новых брендов: 66% опрошенных готовы выбрать незнакомую марку, если у товара хорошие отзывы и привлекательные фотографии. Без доказательств качества и понятной визуальной подачи покупатель не всегда готов рисковать, даже если сам продукт соответствует его интересам.
Отдельный сценарий связан с подарками. Чаще всего в подарок покупают уходовую косметику и парфюмерию, а главными поводами становятся дни рождения, 8 Марта и Новый год. Мужчины в два раза чаще женщин выбирают парфюмерию в качестве подарка и в три раза чаще покупают в подарок товары из категории «Макияж». Это позволяет выделять мужскую аудиторию в сезонных рекламных кампаниях.
Реклама и основные задачи брендов
Рекламу на e-commerce-площадках замечают 94% участников опроса, а 80% относятся к ней положительно или нейтрально. Для 47% реклама помогает выбрать товар, ещё 33% обращают на неё внимание, но не считают решающим фактором. Раздражает реклама 14% респондентов, полностью игнорируют её 6%.
Наиболее восприимчива к рекламе аудитория 18–35 лет: 61% представителей этой группы считают e-commerce одним из главных источников информации о новых брендах наряду с социальными сетями. В возрасте 36–45 лет сопоставимую роль играют соцсети, маркетплейсы и внешние размещения. Среди покупателей 46–60 лет 19% игнорируют рекламу на e-commerce-площадках, поэтому для них эффективнее сочетать маркетплейсы с телевидением, наружной рекламой и внешним трафиком.
В 2026 году брендам предстоит одновременно работать с узнаваемостью, поисковой выдачей и отложенным спросом. Основные точки роста — качественные карточки и отзывы, напоминания о товарах в корзине, сценарии повторной покупки и раздельное планирование бюджетов для разных возрастных групп. При высокой конкуренции удержание существующего клиента и развитие лояльности становятся не менее важными, чем привлечение новой аудитории.